Aktuelle Aufschläge Hypothekar-Kredite 2026 - Seite 17 
30.12.2025
-10.11.2026 366 Antworten 91 Autoren
2 Empfehlungen
|
|
|||||||||||||||||||||||||||||||||||
|
Ich meine damit, dass die Bank die Konditionen nur im Rahmen einer Finanzierung über die Bausparkasse zusammen bringt. Eine Abwicklung ohne Bausparkasse wäre also nur zu schlechteren (Zins-)Konditionen (dafür aber mit mehr Sondertilungsmöglichkeiten) möglich. Sorry für die Verwirrung. Danke für den Hinweis, das macht Sinn! |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
| Hallo OliverE, kostenlos und unverbildlich kann man Kredite auf durchblicker.at vergleichen, das hilft auch das Angebot der Hausbank besser einschätzen zu können. | |||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Ja, der Sparkassen- oder auch Raikasektor fungiert in dieser Situation als Vermittler zur eigenen Bausparkasse. Beim Splitt 10J FIX - variabel im Verhältnis 2:1 einer bekannten BSP-Kasse ist aktuell wie weiter oben bereits erwähnt wurde die Fixzinskondition ab 3,35% erhältlich. Freilich mit Auflagen wie z.B. ein verpflichtender Gehaltskontowechsel: Die Aktion kombiniert einen 10-jährigen Fixzinssatz von 3,35% p.a. mit einem verpflichtenden variablen Finanzierungsanteil und steht für ausgewählte Ratingklassen im Rahmen eines begrenzten Kontingents primär in der Bausparkasse zur Verfügung. Die wichtigsten Eckpunkte im Überblick: gültig für Ratingklassen 1, 2 und 3+ ausschließlich in Kombination aus 10 Jahren Fixzinssatz (bis zu 2/3 der Finanzierungssumme) und einem variablen Finanzierungsanteil (mindestens 1/3 der Finanzierungssumme)
Fixzinsanteil (2/3 – Verhältnis 67%): 200.000 EUR – 10 Jahre Fixzinssatz zu 3,35 % p.a. Variabler Anteil (1/3 – Verhältnis 33%): 100.000 EUR – Verzinsung gemäß aktueller Konditionstabelle |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
... dürfte das von vergangener Woche sein: |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Ja, ist eine Sondertranche und am Freitag reingekommen. Volumen 70 Mio. Euro. |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
richtig ... ergänzend (jedoch anderes Institut) für Anhänger der 15Y Fixzinsbindung ist diese derzeit auch ab 3,65% - 3,75% zu haben. |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Ja die Konditionen haben wir nun schon seit einigen Wochen auf dem Tisch und der Bankberater hat uns gedrängt, dass wir das mit ihm abschließen letzte Woche, weil er meinte dass er das Angebot diese Woche nicht mehr halten kann. Aber jetzt ärgere ich mich, dass wir nicht auf 3,3% runtergehandelt haben... :D Kann natürlich sein, dass meine These nicht pauschal gilt, aber in Linz wollte mir keiner unter 3,7% und 4% effektiv anbieten. |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
verstehe ich ... für vollinhaltliche Einreichungen bis inkl. 27.09. |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Bissl off-topic aber möchte es trotzdem schreiben: Ich habe in den letzten Jahren viele Phasen gesehen, wo Banken Konditionen angeboten haben, die nicht marktkonform waren bzw wo sie mit an Sicherheit grenzender Wahrscheinlichkeit dazu gelegt haben. Ich bin gespannt, ob sich einige Banken verzockt haben und sie nicht abgesichert haben. So nach dem Motto: Wir holen die Einlage sicher täglich fällig billiger rein wie am SWAP abzusichern 😁 |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
abgesehen davon, dass das "Brot und Butter"-Geschäft Wohnbaukredit zinssicherungsseitig kein Aufregerpotential bei den heimischen Bankbilanzen in sich birgt, würde ich mir hier auch sonst keine gesteigerten Sorgen machen. Gerade in den Jahren nach 2013 spielte bei europäischen Banken (sohin auch heimischen Instituten) Zinsabsicherung auf beiden Seiten der Bilanz eine immer bedeutendere Rolle - schon alleine aus regulatorischen Gründen 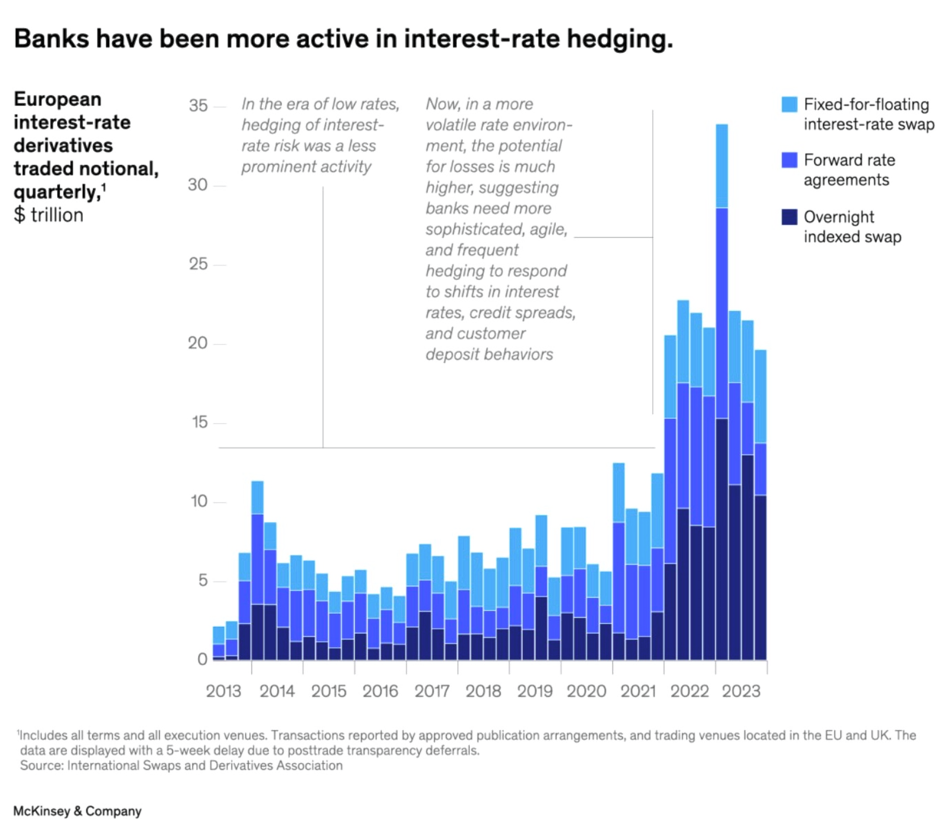 |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Dass es zu Problemen kommt glaube ich auch nicht, sehr wohl aber dass man von der knappen Konditionierung genug haben könnte. Lange war die Faustregel Swap plus grob 1 prozent, das wären 4,6% bei 15 jahre. |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
diese "Faustformel" ist lange her - ebenso wie jene, für Festgelder SWAP - 1% als "Standard" zu bieten. Refinanzierungsbedingungen, Veranlagungsmöglichkeiten, Markteintrittskonditionen, Bilanzerfordernisse und vieles mehr gestalten sich für Marktteilnehmer eben unterschiedlich. Wer Geschäft machen will, kann und braucht, wird sich in jeder Matktphase versuchen, konditionell herauszuheben - auch mit einer Konditionengestaltung, die für den einen oder anderen vielleicht ungewöhnlich erscheinen. Für den angehenden Kreditnehmer bietet dies (wenn er die "richtigen" Institute mit seiner Anfrage konfrontiert) Chancen und der Kreditgeber wird seine Konditionenpolitik (wie immer unter Abwägung der Markterfordernisse und der eigenen Refinanzierungszwänge) wohl überlegt treffen (ohne sich zu "verzocken"). |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Hallo liebe Community, ich habe zufällig diesen interessanten Thread entdeckt und mich direkt registriert, um nach eurer Meinung zu fragen. Wir finanzieren derzeit unser Haus rund um St. Pölten und haben folgende Angebote erhalten: Zwischenkredit (spätere Einbringung von Eigenmittel nach Grundstücksverkauf): Kreditsumme: 700.000 € Sollzinssatz: 2,99% Laufzeit: 24 Monate Bearbeitungsentgelt: 0 € Kontoführung: 0 € Einmalkosten: 10.141 € (Eintragung Grundbuch) Für den langfristigen Kredit haben wir folgende Angebote: Langfristiger Kredit:
Alle bieten pönalefreie Sondertilgungen in unbegrenzter Höhe. Bank 2 und Bank 4 koppelt diese Konditionen an den Abschluss einer Ablebensversicherung und Übertragung aller Konten zu dieser Bank. Bank 1 und 3 haben keinerlei Zusatzforderungen. Ursprünglich wollten wir lediglich einen 10-jährigen Fixzins, aber mittlerweile tendieren wir stark zu Bank 3 und dem 25 Jahre Fixzins. Das Angebot ist meiner Meinung nach sehr stark und die 25 Jahre Sicherheit ein starkes Plus - sollten sich die Leitzinsen doch wieder nach unten bewegen, könnte man ja immer noch nachverhandeln. Wie würdest ihr das einschätzen? Was wäre euer Favorit, und, ganz generell, sind die genannten Konditionen wettbewerbsfähig, oder geht da noch was nach unten? Vielen Dank für eure Einschätzung! LG MasterBauer |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
| Hallo MasterBauer, kostenlos und unverbildlich kann man das auf durchblicker.at vergleichen, geht schnell und spart viel Geld. | |||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
ja, alle sehr kompetitiv. Alles sehr stark, gerade in meiner Nähe (St. Pölten). Du meinst wohl Bank 1, da spricht wenig dagegen, wenn du langfristig fixieren willst. |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Hey, ich bin vor kurzem auf diesen Thread gestoßen, weil ich aktuell im Prozess bin ein Haus in NÖ zu kaufen. Es ging gerade relativ flott von einem Schritt zum nächsten und jetzt habe ich ein Kreditangebot eines vom Makler empfohlenen Kreditberaters vorliegen. Nun habe ich mir hier die Angebot durchgelesen und frage mich ob das bekommene Angebot Sinn macht? Kreditsumme: 473.000 € Laufzeit: 420 Monate Vermittlerprovision: 9.600 € (diese wird mir verrechnet und auf den Kredit aufgeschlagen, Start der Rückzahlung mit einer Restschuld von 482.600 €) Einmalkosten: 6.873 € (Eintragung Grundbuch) Sollzins: 3,50 % 10 Jahre fix, danach 1,25 % 3-Monats-EURIBOR Effektivzins: 4,00 % Ist die Vermittlerprovision in der Höhe normal? Was verlangt eine Bank wenn man direkt einen Kredit aufnimmt? Die Anfrage ist bereits Anfang September erfolgt, bevor die Zinsen wieder gestiegen sind. Jetzt habe ich bedenken, dass ich hier keine andere Wahl mehr habe ohne einen schlechteren Zinssatz zu bekommen. Da das sowohl mein erstes Haus, als auch mein erster Kredit ist würde ich mich über Input freuen. Danke im Voraus! |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Hallo speeeedcat, hier gibt es dazu Erfahrungen und Preise: Aktuelle Aufschläge Hypothekar-Kredite 2026 |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
ist aktuell (für Neueinreichungen) betrachtet eine sehr gute Fixzinskondition in Abhängigkeit des tatsächlichen Aufwandes (denn ich natürlich nicht kenne) würde ich dies dennoch in der Nähe des oberen Endes der Bandbreite betrachten. Auf der anderen Seite hast du eine sehr gute Kondition, denn ... ... scheint so, denn in Abhängigkeit des Finanzierungs-Setups bekommst du die 10Y fix derzeit im Rahmen einer aktuellen Neueinreichung bestenfalls so etwa ab 3,65% die Konditionenlegung dürfte bei allen Angeboten eine Zeit lang zurückliegen. Der 25Y Fixzins liegt mehr oder weniger am SWAP auf, alle anderen sind (zum Teil sehr deutlich) darunter. Insofern sind die Konditionen aus heutiger Sicht freilich mehr als wettbewerbsfähig bzw. mit anderen Worten nicht mehr verbesserbar. |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Hi LiConsult, danke für deine Antwort. Die Angebote habe ich alle gestern und heute eingeholt. D.h. ich kann ruhigen Gewissens das Angebot mit 25 Jahre Fixzins annehmen, ohne mir ständig den Kopf zu zerbrechen, ob ich doch noch mehr hätte rausholen können? LG MasterBauer |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Es ist immer momentan zu sehen und der persönlichen Risikoeinschätzung geschuldet. Dezeit sind 25 Jahre fix nicht besser zu bekommen. @didani: Man kann die Provision auch verhandeln. 2% bei diesem Kreditbetrag sind halt schon recht heftig. Lg |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Ein Tipp für alle, die gerade Angebote vergleichen: Lasst euch von jeder Bank das ESIS-Merkblatt (Europäisches Standardisiertes Merkblatt) geben. Das muss man beim Wohnkredit bekommen, und dort stehen effektiver Jahreszins und der Gesamtbetrag, den man zurückzahlt – inkl. Bearbeitungsgebühr, Schätzkosten, Kontoführung usw. Nur den Aufschlag bzw. den Sollzins zu vergleichen, führt oft in die Irre: Ein Angebot mit 0,1 % weniger Zins, aber höheren Nebenkosten kann am Ende teurer sein. |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Hallo, bisher als stiller Leser viel gelernt hier. Mittlerweile ist bei uns auch die Zeit reif, um sich nach passenden Objekten umzusehen. Aktuell hätten wir ein EFH mit guter Substanz in konkreter Auswahl. Kreditsumme: € 349.000,- Laufzeit: 35 Jahre Eigenmittel: € 100.000,- Gesamtinvestition: 449.000,- Die ersten Angebote mit 10-15 Jahre Fixzins pendeln sich bei 4,4 bis 4,5% ein. Ist das zur Zeit kompetitiv? Danach meist + 1,25% variabel. Anders gefragt: was ist aktuell eine Top-Kondition für 10 Jahre fix? Danke & LG |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Kurz und bündig: nein. Aber durchaus gängige Praxis aufgrund der aktuellen SWAp-Sätze. https://www.sparkasse.at/investments/maerkte/maerkte-im-ueberblick/geld-und-kapitalmarkt Es gibt noch Ausnahmen, bin gespannt, wie lange noch: 10J fix ab 3,65% und 15J fix ab 3,90% sowie 20J fix ab 4,05% möglich. Anschluss jeweils 3ME zuzüglich 1,25%. Auflage: Kontoverlegung, dafür ist dieses Konto während der Kreditlaufzeit gratis. Pönale freie Sondertilgung per 1-Monatsperiode 50.000€. Konkreter gerne per Mail, Kontaktdaten im Profil hinterlegt. lg |
|||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||
|
Aber auch das ESIS muss man "mit Hirn" beurteilen: Bei mir haben sie die RAV (weil gefordert) miteingerechnet - aber die ersten 3 Jahre waren es fast 600€ mehr pro Jahr wegen "Suizidklausel" - im ESIS haben sie das aber über die volle Laufzeit von 30 Jahren hochgerechnet - sprich über 15.000€ zu viel - das hat den Effektivzins im ESIS deutlich über den "richtigen" Wert gehoben |
Beitrag schreiben / Werbung ausblenden?
Einloggen
Kostenlos registrieren [Mehr Infos]