Inflations- und Zinsentwicklung - Seite 77 
29.4.2024
-8.10.2026 1.563 Antworten 133 Autoren
202 Empfehlungen
|
|
||
|
Erleben wir vielleicht demnächst eine Zinsphase ähnlich 1970-1990? Vieles sieht danach aus als ob der nächste Zyklus sich ankündigt. |
||
|
||
|
was würde das bedeuten für: - Lebenserhaltungskosten - Rohstoffpreisentwicklung (Gold, Silber) - Aktienmarkt/ETFs - Inflation ? |
||
|
||
|
... sowie auch in anderen großen EU-Volkswirtschaften ... 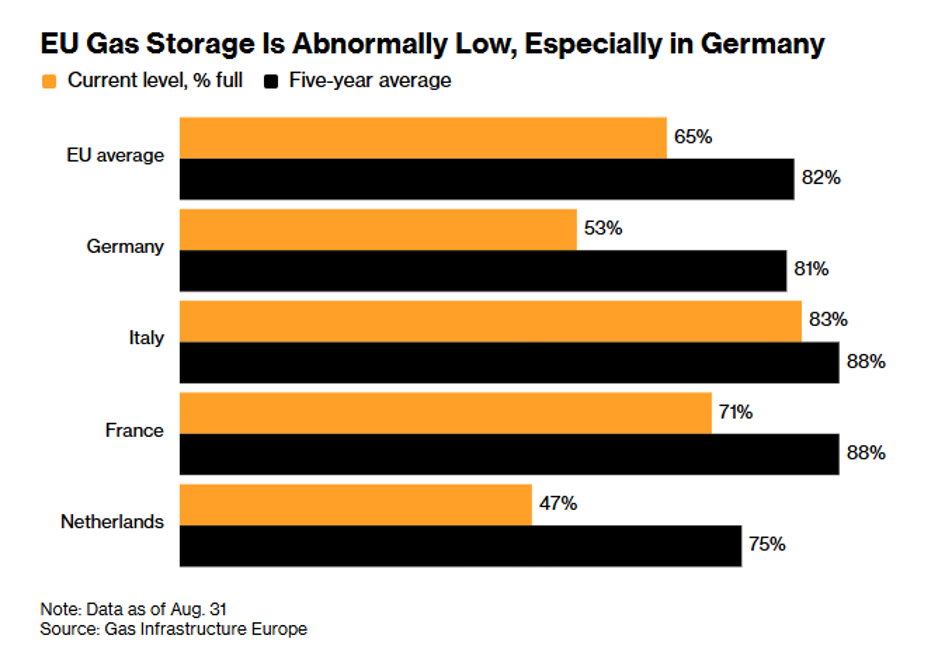 ... was dazu führt, dass auch der Strompreis (durch das Mertit-Order-System, bei dem Gaskraftwerke (die für die "Verstromung" benötigt werden) häufig den Grenzstrompreis festlegen) deutlich anzieht - hier dargestellt am 1Y-Forward Strompreis (somit dem heute vereinbarten Preis den Marktteilnehmer für den Strombezug in einem Jahr zahlen). 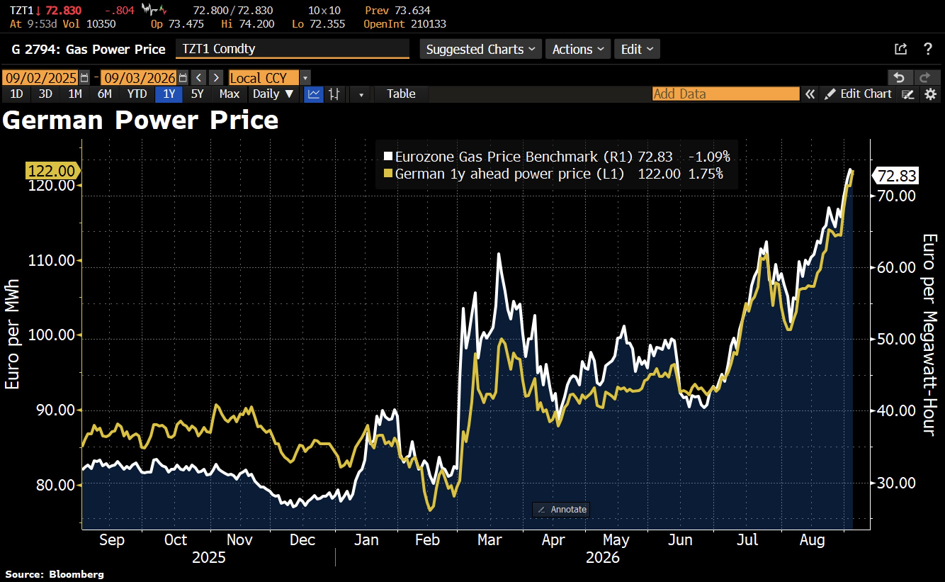 Für die Headline-Inflationsrate bedeutet das auch künftig alles andere als Entspannung. |
||
|
||
|
Die Frage ist meiner Meinung nach nicht ganz in der richtigen Reihenfolge gestellt: Rohstoffpreise steigen / Angebote- Nachfrageverhältnis verschiebt sich --> Inflation steigt Inflation steigt --> Zinsen steigen (Hohe Zinsen dämpfen den Konsum und sollten den Preisanstieg stoppen) Zinsen steigen --> Lebenserhaltungskosten steigen kurzfristig und stabilisieren sich mittel- und langfristig --> Inflation soll wieder sinken Zinsen steigen --> Tendentiell schlecht für Aktienmärkte, da sichere Investments (Staatsanleihen bspw. bessere Zinsen bieten und Unternehmen unattraktiver werden, u. a. weil sie für Kredite mehr bezahlen und der Konsum schlecht ist) Zinsen steigen --> mittelfristig ebenfalls eher schlecht für Edelmetalle, da keine laufende Rendite und andere festverzinsliche Produkte attraktiver |
||
|
||
|
in den USA scheint für die kommende Sitzung am 16.9. einiges für eine Zinsanhebung zu sprechen - umso mehr nach den soeben erschienenen Arbeitsmarktzahlen vom August: 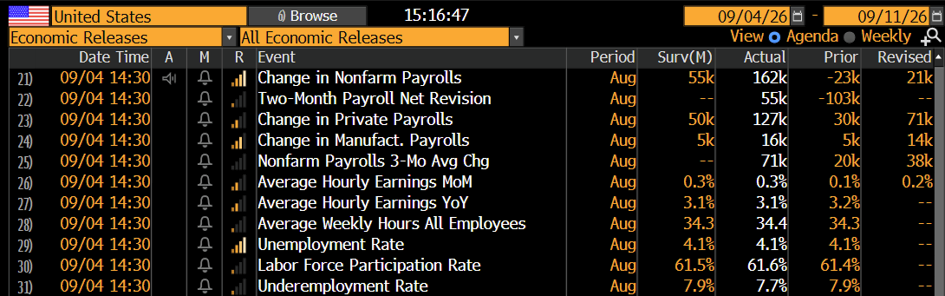 +162k neue Stellen anstatt der erwarteten 55k, Arbeitslosenrate konstant wie erwartet bei 4,1%, Gehälter im Vergleich zum Vorjahresmonat +4,1%. aktuelle Terminmarkterwartung (FED-Funds-Futures) bis 03/2027 sieht +0,5% beim US-Leitzinssatz: 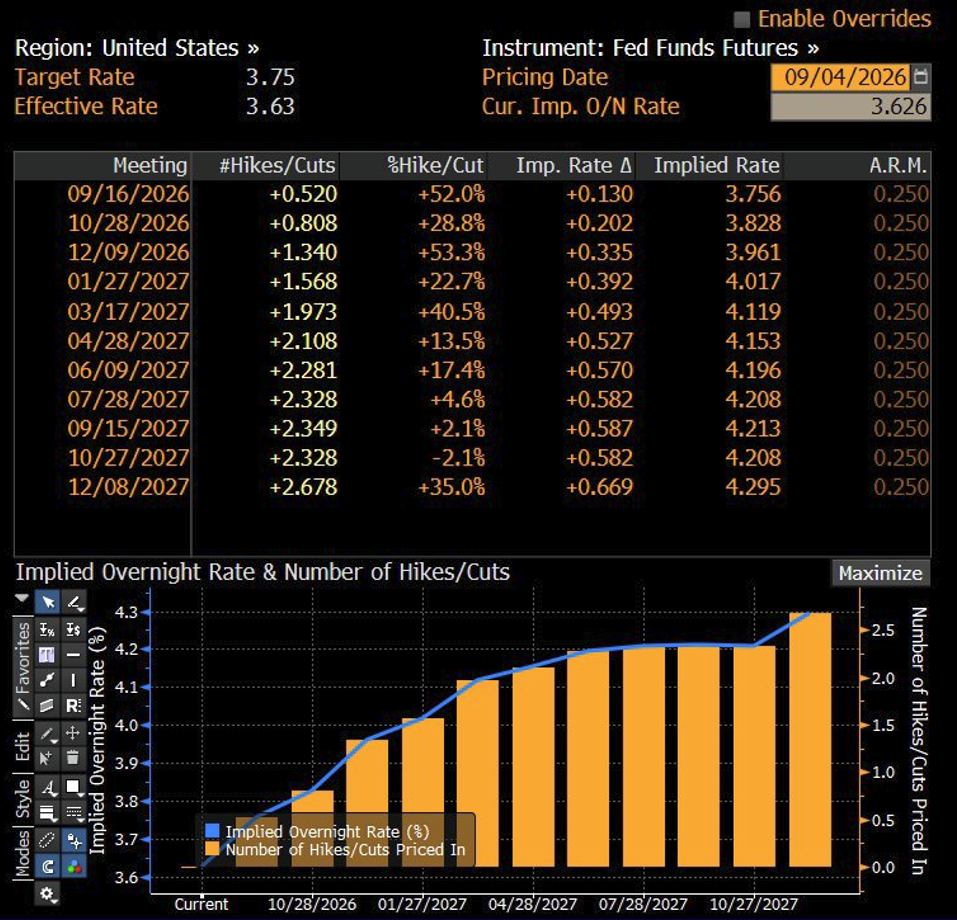 |
||
|
||
 |
||
|
||
|
Heute ist EZB-Tag: gemäß Taylor-Regel, die den "optimalen" Zinssatz unter Berücksichtigung von Beschäftigung und Inflation (in Deutschland 2,9%) darstellt, müsste der aktuelle Leitzinssatz um 2,25% höher sein. 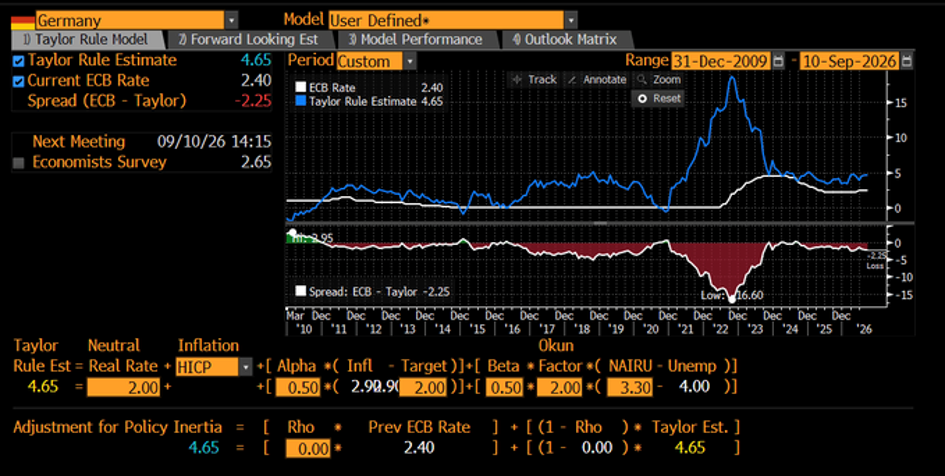 Eine Erhöhung um 0,25% scheint bei der heutigen Sitzung aus meiner Sicht sehr wahrscheinlich. |
||
|
||
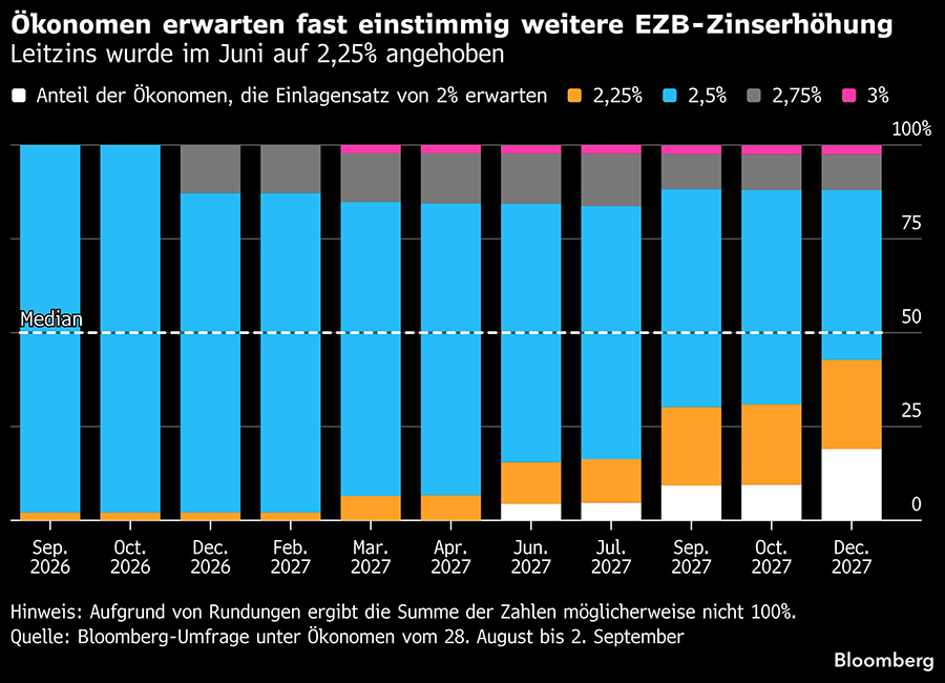
... und so wurde entschieden: 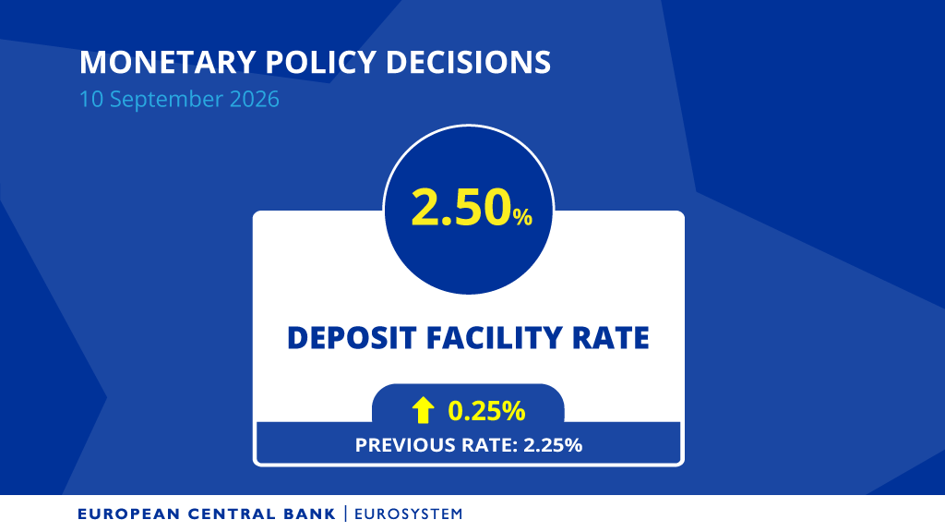 https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp260910~314e508016.en.html neuer Einlagensatz 2,50%, Leitzinssatz 2,65%, Spitzenrefinanzierungssatz 2,90% 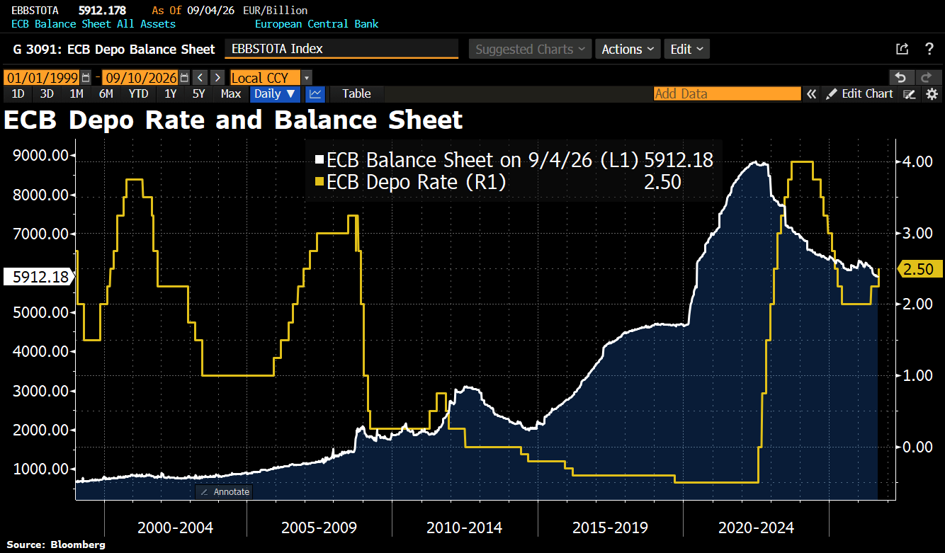 Bilanzsummereduktion der EZB mit EUR 5,9 Bio. aktuell noch immer deutlich über Corona-Krisenniveau. Zwar sieht die EZB in ihrer neuesten Projektion ein stärkeres Wirtschaftswachstum... 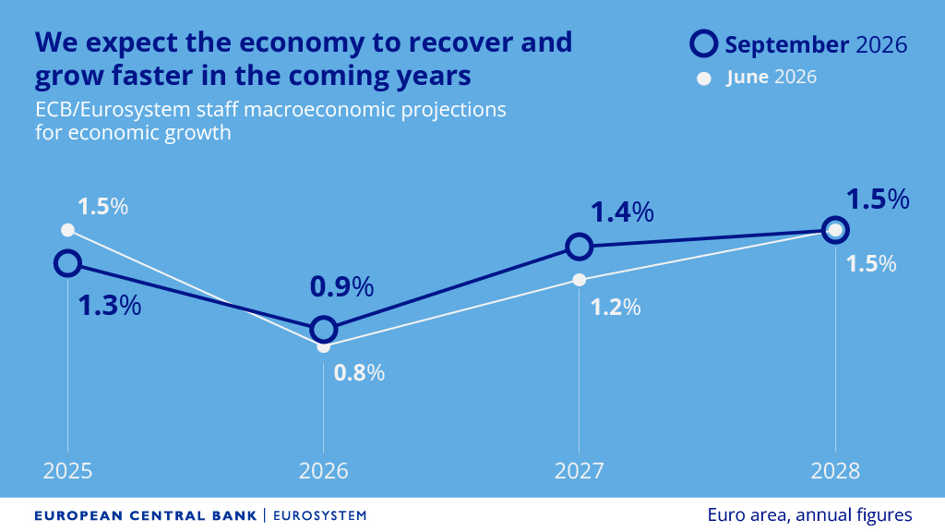 ... jedoch schreitet auch die Eindämmung der Preissteigerungsraten zum definierten Ziel von 2% langsamer voran ... 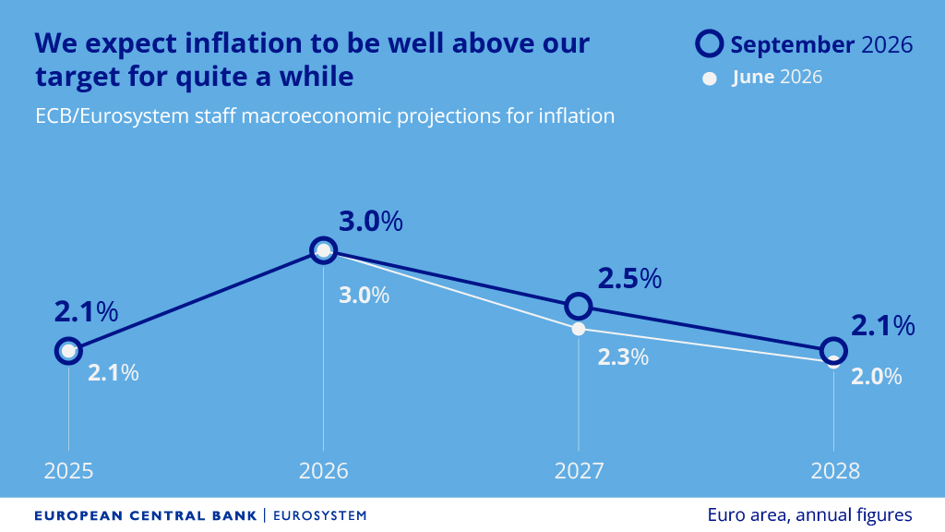 ... Terminmarkt preist bis Oktober 2027 daher 3(!) weitere Zinsanhebungen um je 0,25% ein. |
||
|
||
| Hallo LiConsult, kostenlos und unverbildlich kann man Kredite auf durchblicker.at vergleichen, das hilft auch das Angebot der Hausbank besser einschätzen zu können. | ||
|
||
|
Gute Nacht, Weltwirtschaft, wenn das so weitergeht. Denselben toxischen Mix hatten wir schon vor drei Jahren (hohe Energiepreise und hohe Zinsen). Diesmal ist die Wirtschaft aber schon geschwächt. Pfuh. |
||
|
||
|
speziell für Ö mit einem aus vielerlei Gründen (außerhalb der Zinsbelastung) mittlerweile "chronisch" schwachen Wachstum, bergen sich ebenfalls besondere Herausforderungen. Über mehr als 1,5 Jahrzehnte lag das Wachstum (mit Ausnahme der Pandemie-Zeit) über der durchschnittlichen Staatsanleihenverzinsung. Diese Zeit wird mit Beginn des neuen Jahrzehntes vorbei sein: 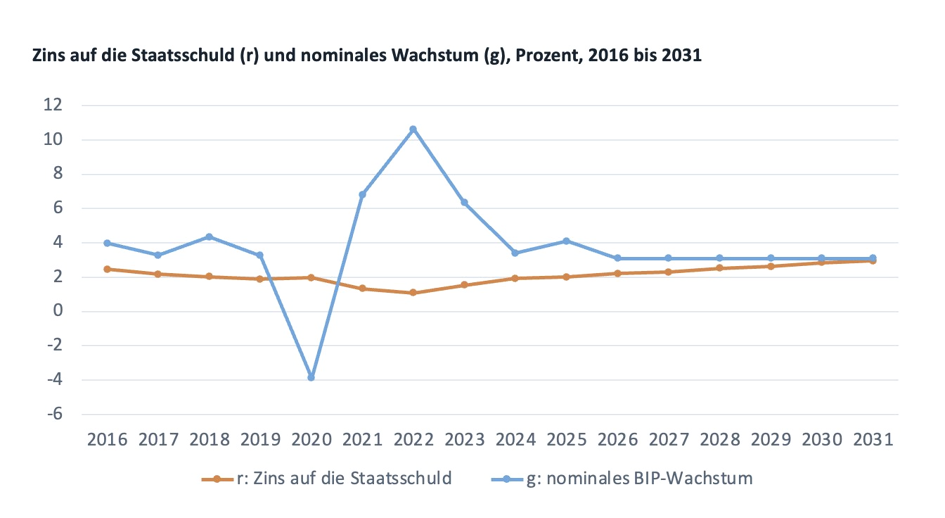 Was beim Aufkommen von Inflationsdynamik hinzuzukommen droht, sind die Zweitrundeneffekte (die sich in Ö deutlich stärker entwickeln als im EUR-Raum). Wenn die Produktivität nicht ebenso gesteigert werden kann, dann wird es problematisch. 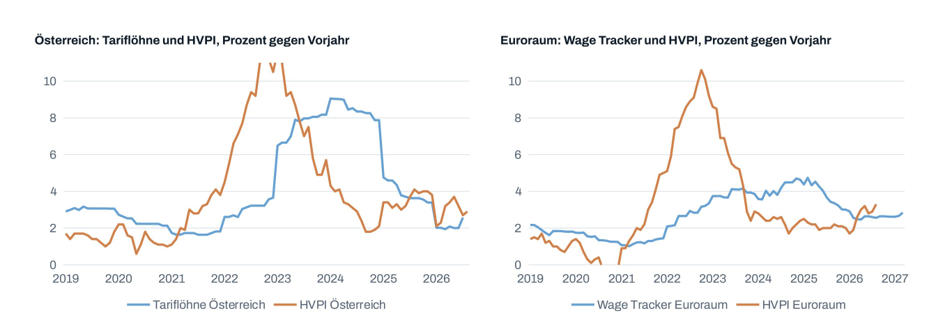 |
||
|
||
|
wie geht ihr vor, auch in Hinblick auf die FED am Mittwoch: Denkt ihr an, ETFs/Aktien entsprechend vom Markt zu nehmen? |
||
|
||
|
Nö, warum... |
||
|
||
|
Ich hab nur (aber schon seit längerem) die ganzen Beteiligungen an KI (S&P500 zB) verkauft und grade rechtzeitig vor deren Crash die ganzen asml, sk hynix, micron usw verkauft. Rest rennt weiter |
||
|
||
|
verstehe ich auch nicht ganz? etf plan läuft ja voraussichtlich noch 25-30 jahre, da wird es noch ein paar zinserhöhungen und senkungen geben. |
||
|
||
|
mit dem Ausverkauf an Staatsanleihen und dem damit verbundenen Steigen der Anleiherenditen - Deutschland weist mit 3,57% für seine 10Y-Staatsanleihen den höchsten Stand seit 2009 in diesem Laufzeitensegment auf - steigen auch die laufzeitkonformen Derivate (SWAP) und damit auch die langfristigen Finanzierungskonditionen. 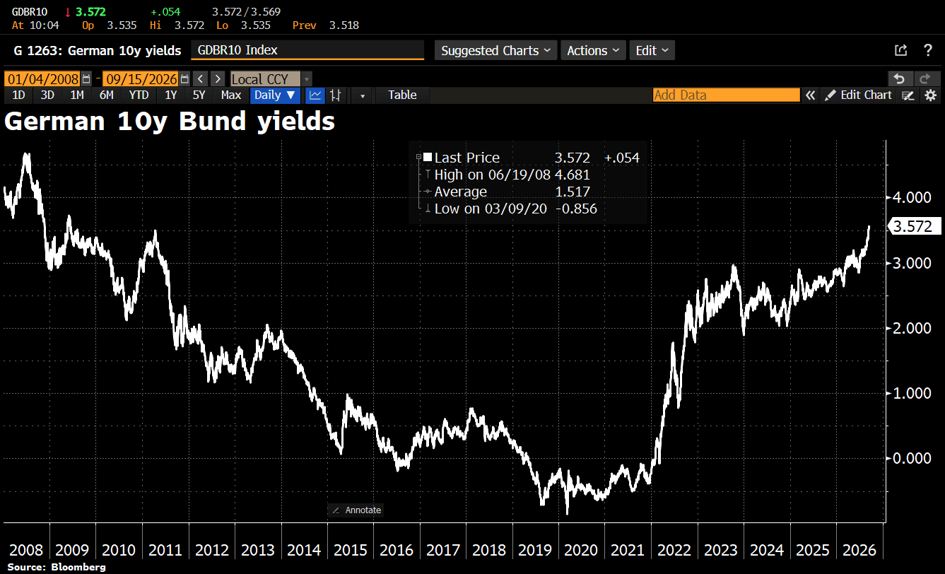 Ebenfalls spannend zu beobachten ist, dass die Renditekurve zwischen 2Y und 35Y-Laufzeiten mehr oder weniger gänzlich flach ist. |
||
|
||
|
Was die Inflationsentwicklung betrifft, könnte das dicke Ende noch vor uns liegen. Die IEA meldet mittlerweile einen Abbau der global beobachteten Ölvorräte um 507 Mio. Barrel seit Kriegsbeginn, davon alleine 95 Mio. Barrel im August. Und da ist die Pipeline in Saudi-Arabien noch gelaufen und es gab keine Eskalation im Roten Meer. Das könnte auch erklären, warum die Auswirkungen bisher vergleichsweise beherrschbar wirkten: Der Ausfall wurde über Monate aus den vorhandenen Puffern kompensiert. Diese Puffer sind aber endlich. J.P. Morgan sieht bei rund 7,6 Mrd. Barrel bereits eine operative Stressschwelle. Da stehen wir nun defacto. Gleichzeitig sind Diesel/Destillate auf Rekordniveau und die Diesel-Exporte aus dem Golf auf nur noch gut ein Viertel des Vorkriegsniveaus gefallen. Tanker-Frachtraten von über 1 Mio. Dollar pro Tag stehen auf Rekordniveau. Diesel ist momentan wahrscheinlich das deutlichste Warnsignal: Laut IEA kostet Diesel/Gasoil in den USA inzwischen mehr als 200 Dollar je Barrel, 94 % mehr als vor dem Krieg; Europa und Asien liegen nicht weit dahinter. Für mich liegt genau darin das unterschätzte Risiko: Wir erleben möglicherweise keinen linearen Anstieg der Probleme. Lange funktioniert das System scheinbar normal, weil Lagerbestände den Schock auffangen – bis dieser Puffer nicht mehr ausreichend vorhanden ist. Dann erfolgt die explosionsartige Anpassung über höhere Preise und letztlich Nachfragezerstörung. Aber vielleicht rufen die Amerikaner in der Zwischenzeit zum 34. Mal den Sieg des Krieges aus und alles ist wieder gut🤔. |
||
|
||
|
Wichtig auch die Öl-Import-Zurückhaltung der Chinesen am Anfang des Krieges. Auch das hat viel Druck vom Öl genommen. Man kann nicht ausschließen, dass die USA von Anfang an einen hohen Ölpreis als Teilziel angestrebt haben. Wäre dem so, würden sie es nicht sagen, sondern das Gegenteil. Frei nach dem Motto: Haltet den Dieb, schreit der Dieb. Für den Westen wird Öl teurer und die Inflation steigt, unangenehm. Für sehr sehr viele andere Menschen auf der Welt wird das tägliche Essen kaum mehr bezahlbar. Düngerpreise hängen stark an Energie, Transport riesiger Mengen Lebensmittel in die Importländer sowieso. Der arabische Frühling wurde als Bewegung der Aufklärung verkauft. Ich habe steigende Weizenpreise als Auslöser in Erinnerung. |
||
|
||
|
Heute ist FED-Tag Juni: Anfang September: in der Vergangenheit konnte sich der Markt auf die Erfüllung seiner Zinserwartung durch das FED verlassen ... wenn es um Anhebungen ging: 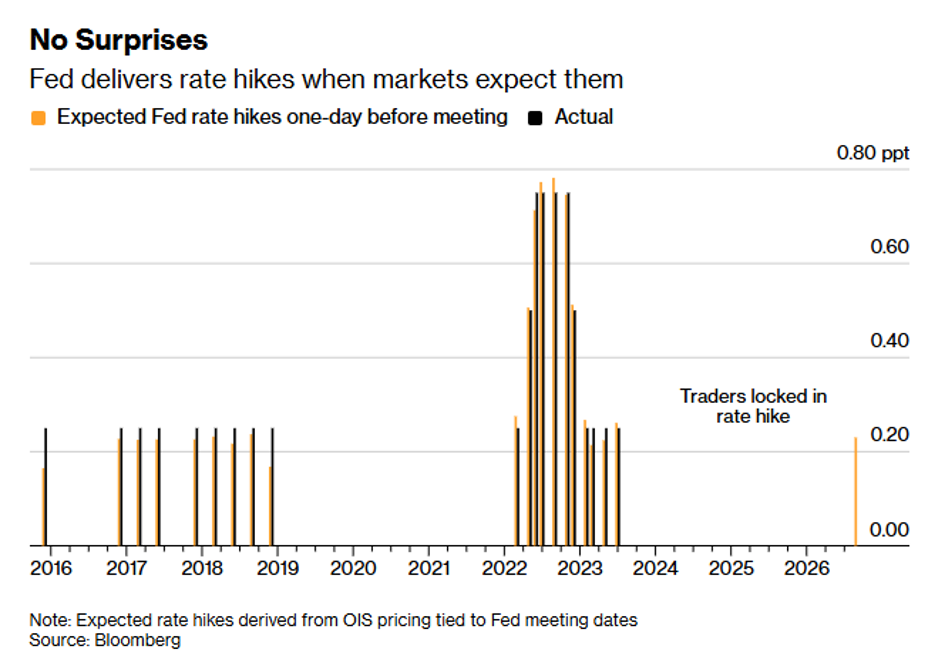 https://www.bloomberg.com/news/articles/2026-09-15/history-shows-fed-will-deliver-rate-hike-markets-have-locked-in Markterwartung deckt sich mehr oder weniger mit der Erwartung der führenden Geldhäuser: 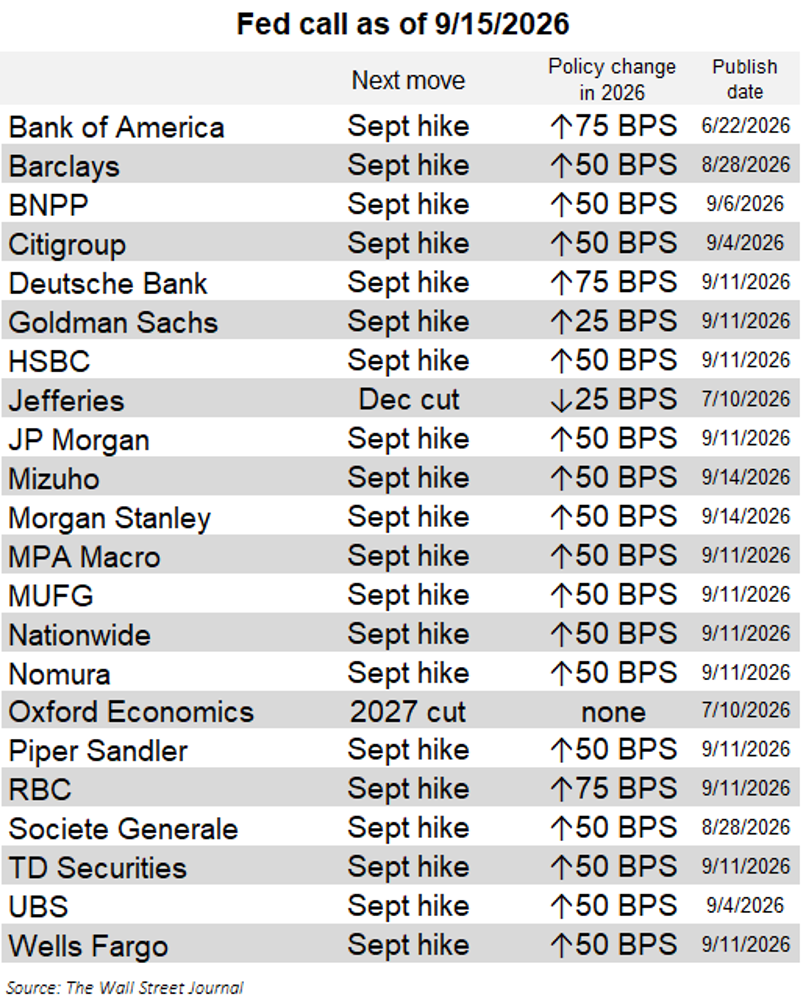 |
||
|
||
|
Man kann nur hoffen, dass der große Knall erst im Frühjahr kommt, wenn die Heizsaison vorbei ist. Täglich fehlen derzeit 2,8 Millionen Barrel Öl, die von den Reserven aufgefangen werden müssen. Angeblich gibt es weltweit (ohne China) an die 1,2 Milliarden Barrel Ölreserven. Davon dürfte aber schon viel verbraucht sein. China hat angeblich nochmal 1,3 Milliarden Barrel Ölreserven, die das Land aber für die eigene Wirtschaft nutzt. Sollten die Ölreserven weiter in dem Tempo aufgebraucht werden (die USA haben angeblich nur mehr 290 Millionen Barrel Reserve, was um über 400 Millionen weniger wäre als vor der Krise), kann bald der kritische Punkt erreicht werden, wo Ölhändler in Panik verfallen. Dann gibt es einen dramtatischen Anstieg der Ölpreise und einen Crash an den Börsen, der ähnlich wie 2008 aussehen könnte. Einzige Möglichkeit, dies abzuwenden, wäre ein Ende des Kriegs zwischen Russland und Ukraine als auch ein Frieden im Nahen Osten. Beides jedoch sehr unwahrscheinlich. |
||
|
||
|
Das systemkritische Limit sind 200 Millionen, also knapp davor ... |
||
|
||
sind "etwas" mehr ... 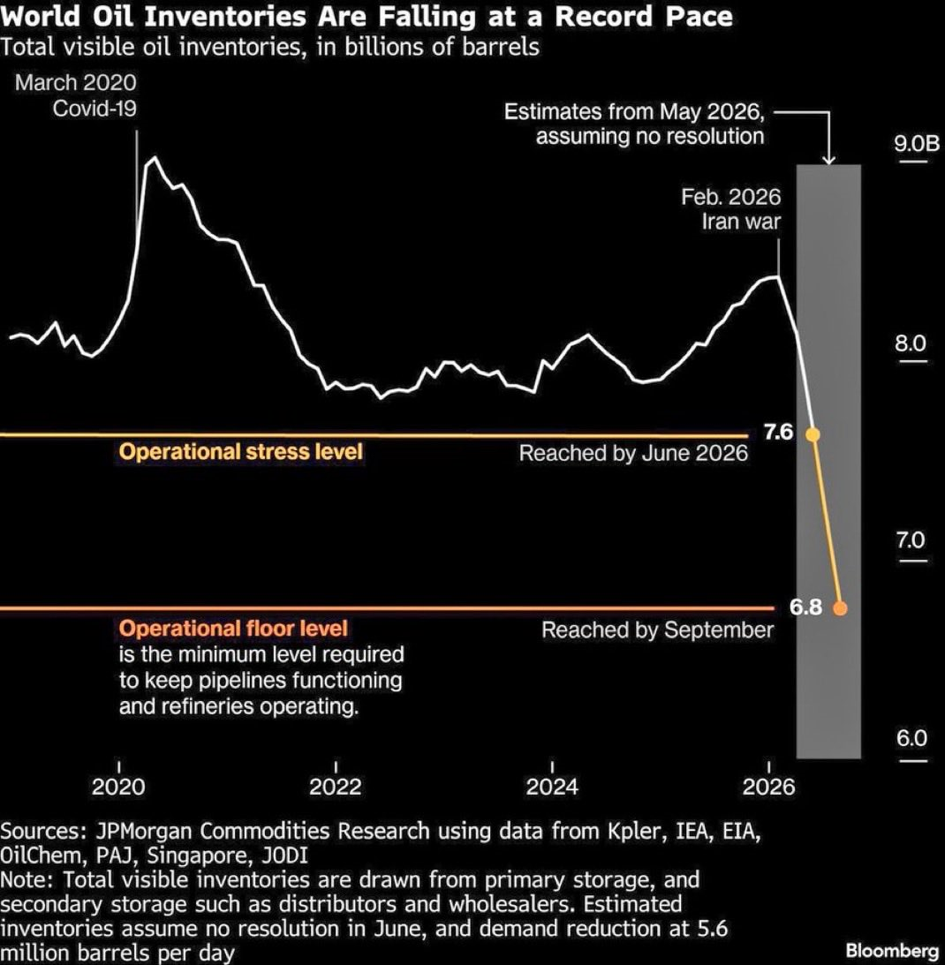 ... nichtsdestotrotz: bei dem starken Rückgang ist eine dadurch drohende Rezession ein eher beschönigender Begriff - "Kollaps" trifft es wahrscheinlich eher. |
Beitrag schreiben / Werbung ausblenden?
Einloggen
Kostenlos registrieren [Mehr Infos]