Preisentwicklung bei Eigentumswohnungen - Seite 87 
7.8.2022
-27.9.2026 1.735 Antworten 117 Autoren
204 Empfehlungen
|
|
||
|
Weil das für den Eigennutzer auch völlig (!) irrelevant ist, außer er stirbt und hat kein Wohnbedürfnis mehr oder er kann/will ganz woanders hinziehen. Wenn ein Haus im Wiener Speckgürtel eine Wertsteigerung von 50 % hinlegt, dann muss ich für eine vergleichbare Wohnsituation Wiener Speckgürtel auch dieselben 50 % mehr zahlen. Mein Vermögen mag nominell zwar gewachsen sein, nutzbar ist dieser Zuwachs aber nicht. |
||
|
||
|
vollkommen richtig, für den Eigennutzer ist das wie erwähnt irrelevant. |
||
|
||
|
Juli-Update des Deutschen Europace Hauspreisindex weiterhin Stabilität im Wohnimmobilienmarkt trotz gestiegener Zinsen 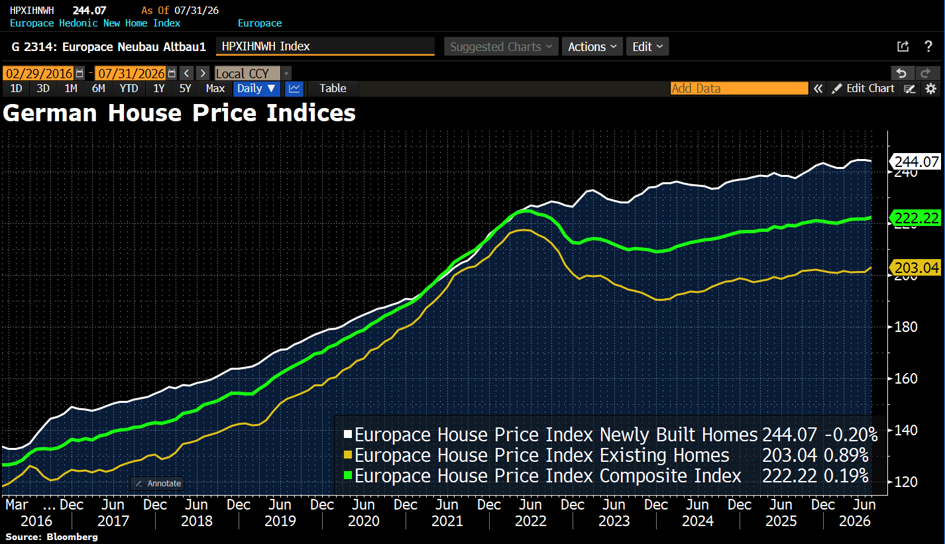 |
||
|
||
Update Wohnimmobilienpreisindex 2. Quartal 2026 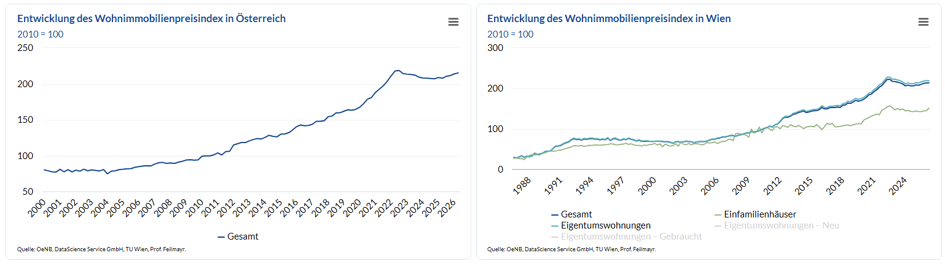 Steigerung 2. Quartal +3,6% über Vorjahresquartal (Inflation +3,4%). Wien +2,9%, Österreich ohne Wien +4,2% (historischer Höchststand) Eigentumswohnungen neu in Wien +3,1% bzw. gebraucht +2,4%, OÖ +6,7%, Steiermark +5,5%, NÖ +4,7% |
||
|
||
|
Da kommen jetzt zwei gegenläufige Trends zusammen: Steigende / anhaltend hohe Zinsen (senkt die Nachfrage) und die aufgrund der hohen Finanzierungskosten und dem schwierigen Finanzierungsumfeld sinkenden Fertigstellungen. Das wird teuer, wenn die Nachfrage wieder anzieht und das Angebot nicht nachkommt. |
||
|
||
| Hallo FranzGrande, kostenlos und unverbildlich kann man Kredite auf durchblicker.at vergleichen, das hilft auch das Angebot der Hausbank besser einschätzen zu können. | ||
|
||
betreffend die Zinssensitivität dürfte der Markt für Wohnimmobilien ebenfalls einen Trendwechsel vollzogen haben: 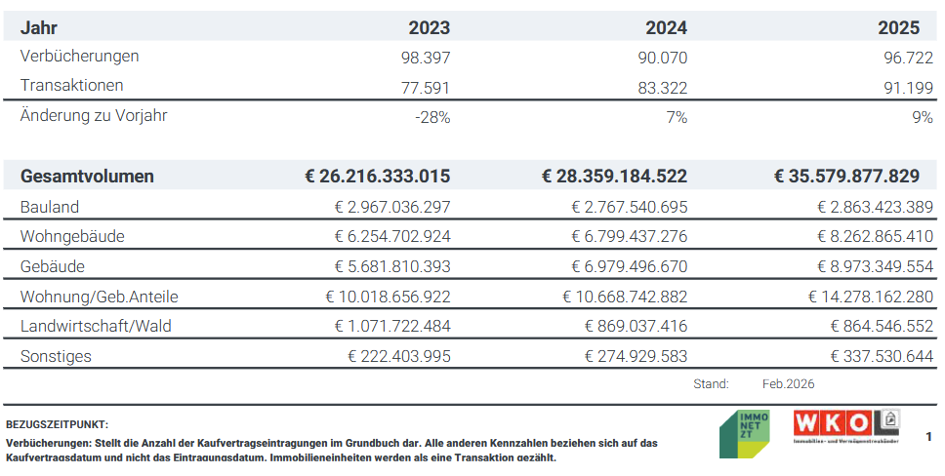 auch 2026 gab es im ersten Halbjahr bereits 65.000 Verbücherungen. Wenn man das Zinsgefüge gegenüberstellt (durchschnittlicher 10Y SWAP 2023: 3,01%, 2024: 2,56%, 2025: 2,61%, erstes Halbjahr 2026: 2,94%), so erkennt man, dass selbst in den steigenden Zinsmarkt auch Transaktions- und Preissteigerungen vollzogen werden. Freilich - die dramatisch sinkenden Neubauzahlen werden ihre Entwicklung hinsichtlich Preisgefüge im Miet- und Eigentumsmarkt noch entfallten. |
||
|
||
|
Die Frage ist, wird dann auch wirklich 530k gezahlt oder war sie halt um den Preis drin? Schaust du dir dann auch die Kaufverträge dazu an? |
||
|
||
|
Man sollte sich nicht zu sicher sein. Die Reduktion kognitiver Dissonanz ist unerbittlich. Vonovias Investoren zeigen was von deutschen Wohnimmobilien aktuell gehalten wird. Meine Reduktion sieht so aus. Die Demographie ist für Jahrzehnte gesetzt. Der brauchbare internationale Migrationsmarkt wurde die letzten Jahre angeerntet und ist ebenfalls für mindestens Jahrzehnte leer. Der Rest der Welt wird Europa nichts schicken, was innerhalb weniger Generationen Vorteile bringt, siehe dänische Studie. Die Angelsachsen ziehen gut gebildetet migrationswillige Menschen an. Die Rechten werden weiter zulegen und die Armuts-Migration weiter drücken, evtl. sehen wir auch Re-Migration. |
||
|
||
|
to be continued ... "Die durchschnittlichen Wohnungsmieten inklusive Betriebskosten beliefen sich laut Statistik Austria im 2. Quartal 2026 auf 10,5 Euro pro Quadratmeter. Gegenüber dem Vorquartal entspricht das einem leichten Anstieg von 0,4 %. Im Jahresvergleich zum 2. Quartal 2025 lagen die Mieten um 3,3 % über dem Vorjahresniveau." https://www.statistik.at/fileadmin/announcement/2026/09/20260908Wohnen2026Q2.pdf bzw. https://www.diepresse.com/41243122/10-5-euro-pro-quadratmeter-mieten-in-oesterreich-legen-weiter-zu ... wobei die Betriebskosten keine unwesentliche Rolle spielen: 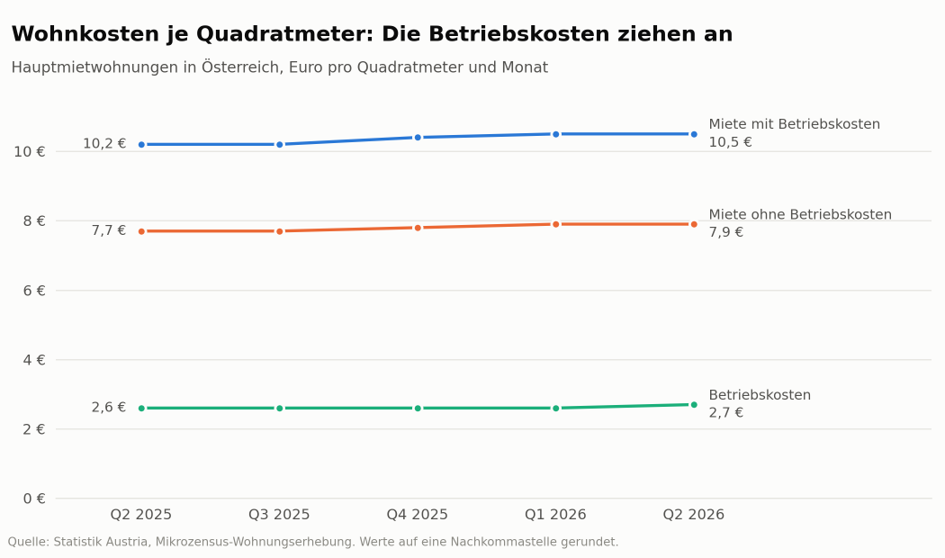 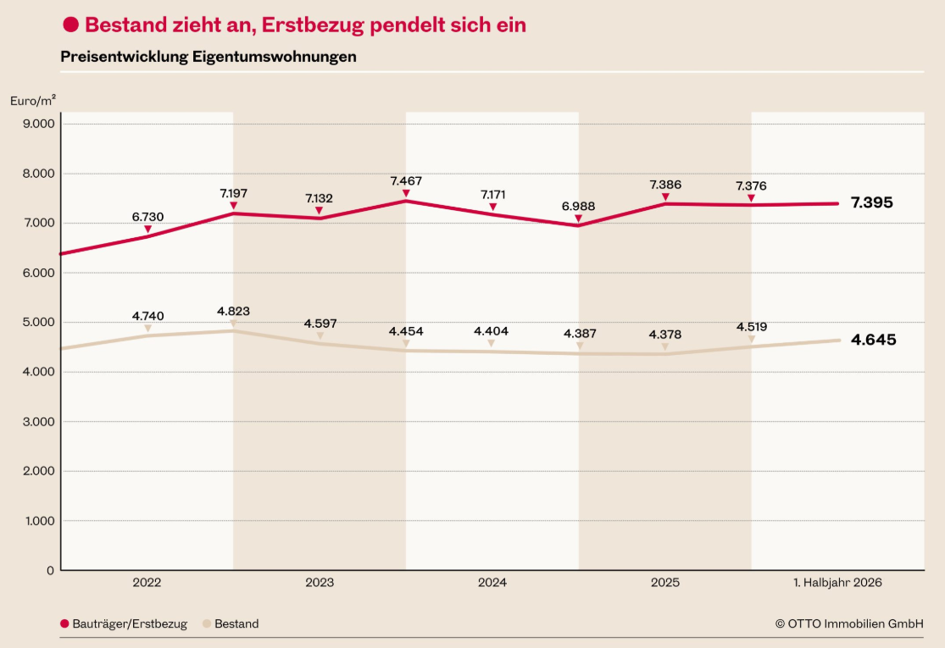 weiter erfreuliche Entwicklung beim Transaktionsvolumen am Wiener Wohnungsmarkt: "Der Wiener Wohnungsmarkt hat im ersten Halbjahr 2026 weiter an Dynamik gewonnen: Das Transaktionsvolumen bei Eigentumswohnungen kletterte auf EUR 1,62 Mrd. und liegt damit nur noch 8 % unter dem Rekordniveau des ersten Halbjahres 2022." https://www.ots.at/presseaussendung/OTS_20260908_OTS0031/wiener-wohnungsmarkt-naehert-sich-mit-einem-transaktionsvolumen-von-162-mrd-euro-dem-rekordniveau-von-2022 bzw. für ganz Österreich: https://www.diepresse.com/41268567/heimischer-immobilienmarkt-feiert-comeback-bei-den-verbuecherungen |
||
|
||
|
"Häuser und Wohnungen waren im 1. Halbjahr 2026 laut Statistik Austria durchschnittlich um 3,9 % teurer als im gleichen Zeitraum des Jahres 2025. Damit erreichte der Häuserpreisindex den höchsten Stand seit 2010. Neue Wohnungen und Häuser waren um 3,8 % teurer, die Preise für bestehende Häuser und Wohnungen stiegen mit einem Plus von 4,0 % etwas stärker." https://www.statistik.at/fileadmin/announcement/2026/09/20260923HaeuserpreisindexQ22026.pdf ... während zumindest für Wien neben den deutlich eingebrochenen Baubewilligungen selbst die für heuer geplanten Fertigstellungszahlen nicht erreicht werden dürften: https://www.diepresse.com/41287372/in-wien-werden-heuer-noch-weniger-wohnungen-fertig-als-geplant |
||
|
||
|
Ich bin mir hierbei persönlich nicht wirklich sicher, ob diese Aussagen korrekt sind. Wenn die Inflation und die damit einerhergehenden Lohnsteigerung (sofern gleich) bei x liegt und der Immobilienpreiszuwachs bei x-1% liegt dann ist es sehr wohl für Eigenutzer auch relevant. Nämlich in jenem Fall, dass der Eigennutzer für den Erwerb einen Kredit aufnimmt und dieser für ihn leichter tilgbar ist (Zinsen mal ausgenommen). |
||
|
||
|
in meinem ursprünglichen Post (eine Seite vorher) ging es um den fragwürdigen Vergleich der realen Wertentwicklung eigengenutzter Immobilien (Anlegerobjekte sind freilich differenziert zu betrachten) mit anderen Assetklassen. Und die ist
Dem Kreditnehmer nutzt der real steigende Immobilienwert in Bezug auf seine Kreditrückzahlung nichts. Was ihm dagegen nutzt, ist die Anpassung seines Einkommens an die Preissteigerungsraten (die mit der preislichen Veränderung des gesamten Warenkorbes ermittelt werden) bei gleichzeitiger Fixzinsvereinbarung. Das schmälert natürlich seine reale Kreditratenbelastung. |
||
|
||
|
Ja, hohe Inflationsraten sind für Kreditrückführungen (im Prinzip fast unabhängig davon, ob fix oder variabel verzinst) dem Grunde nach immer gut, weil dadurch die Realschuld sinkt, wenn die Inflation zu Lohnerhöhungen führt. Meistens ist aber das Problem, dass eine hohe Inflation auf ein tiefergreifendes Problem hinweist (derzeit: hohe Energiepreise infolge Ukraine- und Iran-Kriegs), welche die Wirtschaft hart treffen, was bedeuten kann, dass a) die Löhne nicht entsprechend der Inflation angepasst werden oder b) Arbeitnehmer/Kreditnehmer überhaupt freigesetzt werden. Bei variabel verzinsten Krediten kommt das Problem dazu, dass zwar die Tilgung real günstiger wird, die Zinsen jedoch (zuletzt überproportional) steigen. Geringe Inflationsraten sind daher generell eher wünschenswert, weil das Super-Gau-Risiko damit deutlich geringer ist (siehe die Jahre 2012 - 2020). Die Aussage war aber anders gemeint. Es ist ein gutes Gefühl in einem Haus zu wohnen, das eine Wertsteigerung hinter sich hat - nur damit kann man real nichts anfangen: Weil, um den Wert zu realisieren, muss ich ausziehen und mit dem realisierten Wert ein neues Haus kaufen --> wenn ich mich qualitativ nicht verschlechtern will, zu dem Wert, da ich gerade mein altes Haus verkauft habe. |
||
|
||
|
Hallo Arpino, hier gibt es dazu Erfahrungen und Preise: Preisentwicklung bei Eigentumswohnungen |
||
|
||
|
ein etwas ausführlicherer Beitrag dazu: https://orf.at/stories/3443109/ |
||
|
||
|
Für mich ist bei der Preisfrage weniger der Quadratmeterpreis entscheidend als die Leistbarkeit. Faustregel der Banken: Die Kreditrate sollte nicht mehr als ca. 40 % vom Haushaltsnetto ausmachen. Beispiel: 400.000 € Kaufpreis, 100.000 € Eigenmittel, ~10 % Nebenkosten, 3,5 % auf 30 Jahre → Rate rund 1.530 €/Monat. Bei 5.000 € Haushaltsnetto sind das ~31 % – geht sich aus. Bei 3.500 € wären es schon ~44 %. |
Beitrag schreiben / Werbung ausblenden?
Einloggen
Kostenlos registrieren [Mehr Infos]