Zinserhöhungen wann bei Sparzinsen/Bundesschatz etc. - Seite 2 
8.6.
-29.9.2026 37 Antworten 12 Autoren
|
|
||
|
Einfauch auf Banken mit unterschiedlicher Einlagensicherungen aufteilen wenn das für dich bzw. deine Mutter wichtig ist. |
||
|
||
|
Ok, nochmal: In welchen namen ist das geld zb bei der citibank veranlagt? Wisst ihr das? Und wie ist das geld veranlagt? Sparguthaben? Wisst ihr das? Und jetzt wird es spannend, ich habe folgendes gefunden: Geldmarktfonds:<!--TgQPHd|||[]--> Ein Teil des Guthabens kann zudem in sicheren Geldmarktfonds angelegt sein. Diese gelten als Sondervermögen<!--TgQPHd|||[]--> und fallen rechtlich nicht unter die klassische Bank-Einlagensicherung, bleiben aber ebenfalls im Besitz des Anlegers und sind vom Firmenvermögen getrennt Und bei wem es jetzt nicht klingelt, der sollte dringend näher informieren. Im geldmarktfonds werden anleihen liegen, die nicht der Einlagensicherung unterliegen. Aber das hatten wir schon oft, gier frisst hirn. |
||
|
||
|
Aus gutem grund wie ich finde |
||
|
||
|
Bei Geldmarktfonds kommt zwar das Emittenten-Risiko dazu, das Ausfallsrisiko ist aber über die Diversifizierung vielleicht sogar geringer als bei einer einzelnen Bank (mit Ausnahme der Einlagensicherung). Wie glaubt Ihr, sichern große Unternehmen ihre Überliquidität ab? |
||
|
||
|
Cash-Veranlagung + Festgelder + Kurzläufer ... habe ich als Banker jahrelang für meine Kunden gemacht |
||
|
||
|
Es ging hier ja um die frage der Einlagensicherung |
||
|
||
|
Dem Risiko einer Bankenpleite kommt man damit aber nicht aus, wenn man die Angst hat. |
||
|
||
|
dann hast du nicht genau genug geschaut in den agb von TR dieser Passus gilt nur für DEUTSCHE kunden und NICHT für österreichische Kunden. |
||
|
||
|
Rein formal stimmt das - de facto suchen sich die Firmen natürlich aus, bei wem sie veranlagen, da sie entsprechende interne und aufsichtsrechtliche Regularien (Rating, Bilanzsumme, Bilanzstruktur, etc.) erfüllen müssen - gerade beispielsweise Gebietskörperschaften sind hier sehr stringent. |
||
|
||
|
Ich hab nur schnell gegoogelt und kam bei tr nicht rein. Aber eines kann ich dir als jemand, der viele krisen miterlebt hat: es brodelt derzeit gewaltig, und ich halte es mit warren buffet: „Erst wenn die Ebbe kommt, sieht man, wer nackt geschwommen ist.“ Und wenn eine bank 0,4% über 3-m euribor zahlt und tr noch provisionen zahlen wird, veranlage ich so kein geld. Allen anderen: glück auf, aber dann nicht mit weinenden auge von der kronen zeitung am titelblatt winseln |
||
|
||
|
am besten zu hause unter den polster und mit der pumpgun parat sitzen 💪🤯 |
||
|
||
|
Ja, das stimmt schon; nur: Frequentis hat z.B. bei der CB Mattersburg lt. Medienberichten um 30 Mio. Euro eingeschaut. Da wäre vielleicht ein Geldmarktfonds die bessere Variante gewesen. |
||
|
||
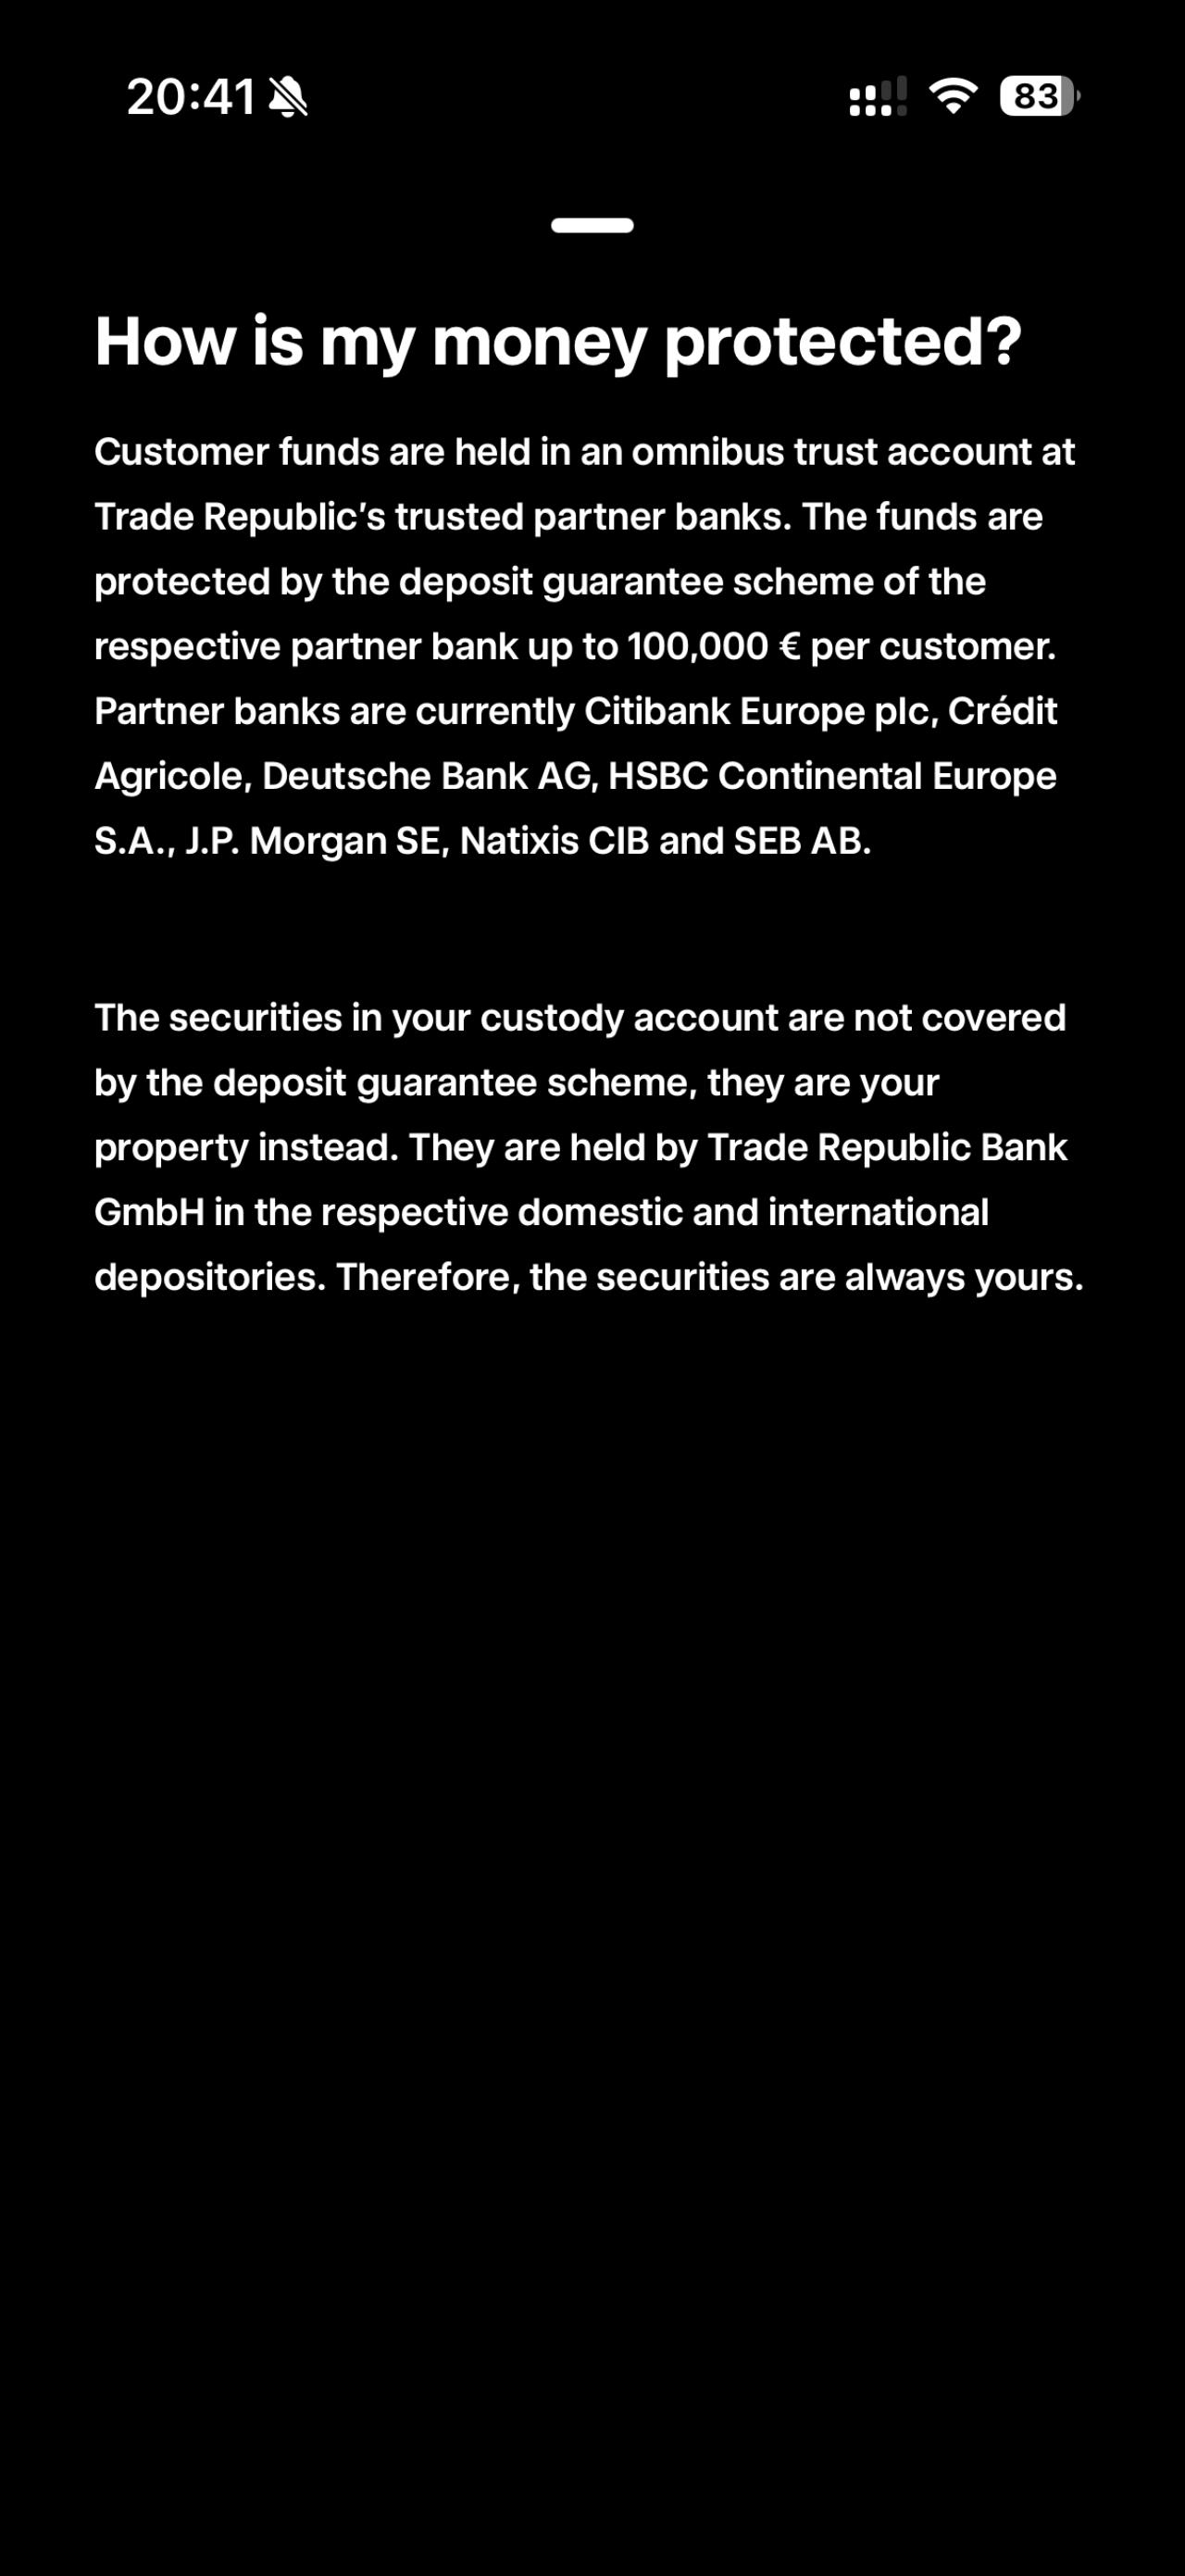 direkt aus TR heraus, also wem soll man sondt noch vertrauen, außer dem was direkt dort steht. Man gelangt auch direkt zum Dokument der Einlagensicherung. Bei TR liegt es bei Partnerbanken. Bei Scalable ohne Prime+ wirds auch in Geldmarktfonds gesteckt. |
||
|
||
|
oder ein Blick auf die Entwicklung der Bilanzsumme, dem Verhältnis Einlagen zu Krediten, dem Zinsertrag bei Einlagen und Krediten, etc. geworfen. Die Commerzialbank wird dauerhaft deutlich über Markt gezahlt haben und wenn Frequentis mit seiner Einlage grob 10% der gesamten Kundeneinlagen (die hat sich ja vermeintlich ebenfalls diametral zum Markt entwickelten) ausmacht, dann sollte das für einen börsennotierten Konzern auffällig sein bzw. die internen Regularien so eine Veranlagung gar nicht ermöglichen. Die Bank hatte ja glaube ich nicht mal ein internationales Rating. |
||
|
||
|
Kurze Ergänzung zur Einlagensicherung, weil das oft unterschätzt wird: Die 100.000 € gelten pro Person und pro Bank – nicht pro Konto. Aufpassen muss man bei Banken, die unter mehreren Markennamen auftreten, aber nur eine Banklizenz haben: Die zählen zusammen. Bei 100k würde ich daher auch auf zwei Institute aufteilen. Und bei den Zinsen immer netto vergleichen: Auf Sparbuch/Tagesgeld gehen 25 % KESt weg, aus 2,5 % werden also effektiv ca. 1,9 %. |
||
|
||
|
Das machen sie, weil sie wachsen wollen und erwarten das die EZB ohnehin die Zinsen weiter erhöht. Der Zinssatz gilt allerdings auch nur für Neukunden (oder wenn man genug neue wirbt) und auch nicht ewig. Grundsätzlich ist der Zinssatz nahe an dem was die EZB zahlt. Mit genug Kunden hofft TR dann natürlich das die Kunden mehr machen als nur Tagesgeld. Was halt schon ein Problem sein kann. TR veranlagt bei Partnerbanken. Eine Partnerbank ist aus Frankreich (HSBC) und der Staat Frankreich hat z.B. nicht so eine gute Bonität wie Deutschland oder Österreich. Bonität laut Standard & Poor’s (S&P): Deutschland: AAA Österreich: AA+ Frankreich: A+ bis AA- |
||
|
||
|
grundsätzlich ja, aber das macht auch bspw. Scalable und auch andere. Diese Banken unterliegen allerdings auch der europäischen Bankensicherung, von daher sollte es sich ja nicht unterscheiden, außer, dass das Risiko für einen Ausfall höher ist. |
Beitrag schreiben / Werbung ausblenden?
Einloggen
Kostenlos registrieren [Mehr Infos]