Zinserhöhungen wann bei Sparzinsen/Bundesschatz etc. 
8.6.
-29.9.2026 37 Antworten 12 Autoren
|
|
||
|
Ich denke, dass die für diese Woche zu erwartende Leitzinserhöhung bei vielen Anbietern schon eingepreist wurde. Einige werden noch nachziehen. Das geht nach der Leitzinserhöhung aber meist sehr schnell. Ich werde daher jetzt mal die Erhöhung diese Woche abwarten und im Laufe der nächsten Woche sollte dann ein aktualisierter und kompletter Überblick möglich sein. Achtung bei Bundesschatz: hier hast du 27,5 % KEST, bei den sonstigen Festgeldveranlagungen sind es generell 25%. Die 2,45% für 1 Jahr Bindung bekommt man nach heutigem Stand auch woanders (vielleicht sogar geringfügig mehr), aber mit 25% KEST und nicht 27,5%. |
||
|
||
|
Es gibt diese Seite https://pufler.dev/bundesschatz-archive/ Man sieht hier, die 12M Bundeschätze wurden bereits um 0,6% angehoben (und damit stärker wie alle anderen Laufzeiten), Schlüsse daraus muss man selber ziehen. Grundsätzlich kann bei Bundesschätzen auch sehr einfach beliebig splitten und z.B. einen Teil zunächst nur 1M binden und danach auf 12M ändern. |
||
|
||
|
Danke für den Hinweis bzgl. KEST. Den Bundesschatz hätte ich nur bevorzugt, da sie nicht zwingend großen Aufwand betreiben möchte. Bevor sie es aber bei 1 % auf dem Onlinesparen liegen lässt, wäre der Bundesschatz aus meiner Sicht eine gute Gelegenheit gewesen, da sie mit vorhandener ID Austria schnell starten könnte und es "sicherer" ist, als eine Online-Bank (nicht mein Gedanke, aber der des Familienmitglieds und nicht auszudiskutieren, dass es nicht so ist und eigentlich e Einlagengesichert in der EU...). danke, das ist interessant! Equity schrieb: Schlüsse daraus muss man selber ziehen aber du würdest vermuten, dass sich hier auch aufgrund steigender Zinsen nicht mehr viel erhöhen wird? das wäre natürlich eine Idee, vl. 50k/50k |
||
|
|
||
|
||
|
Neue Zinssätze ab heute 1M 2,20 % 6 M 2,40 % 12M 2,55 % |
||
|
||
|
Für Bank Austria Kunden: Ab heute gibt es für "Neugeld" - also Geld das bisher nicht auf einem Konto der Bank Austria lag - 2,7% mit Bindung auf 1 Jahr. |
||
|
||
|
@Karl10 bei welchem Produkt der BA? |
||
|
||
|
Sparkonto "fix-plus" |
||
|
||
|
bei vorhandenem BA konto natürlich lukrativer und sicher die kriterien natürlich erfüllt - vorausgesetzt bei 50.000€ für ein 1jahr sind das zum bundesschatz doch fast 90€ mehr ? 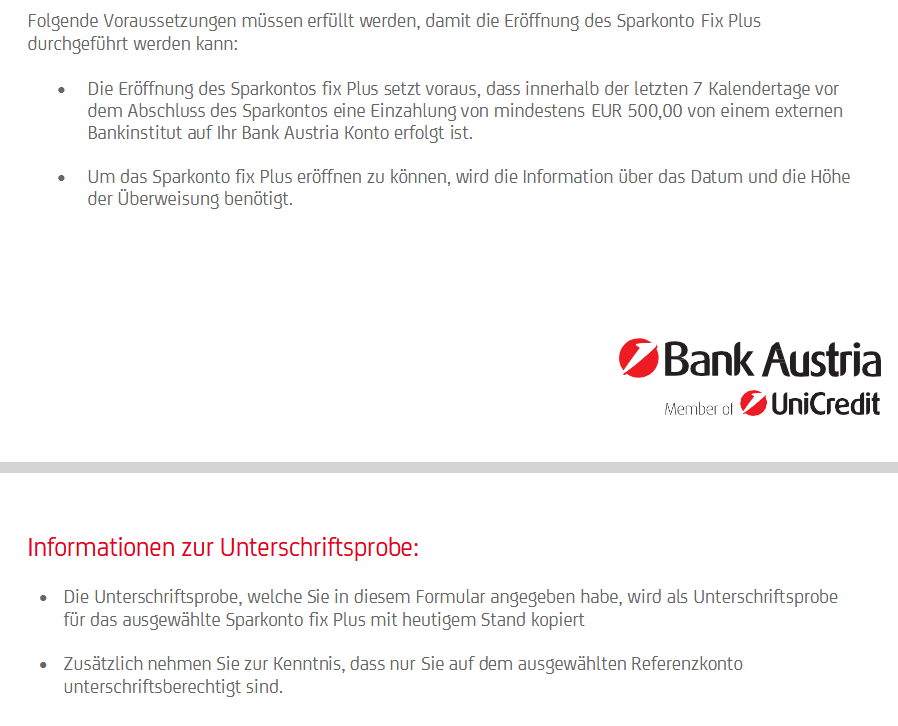 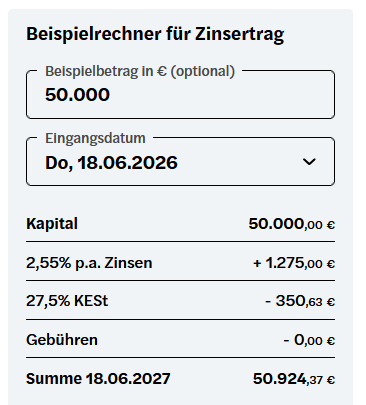 |
||
|
||
|
Hallo, nochmals, nachdem es jetzt bereits 2,45 % für den monatlichen Bundesschatz gibt. Sicherheitsgedanke ist hier sehr sehr wichtig: Kann man sagen, dass man sich keine Sorgen machen muss, wenn man bspw. mehr als 100.000 Euro in den Bundesschatz packt oder gibt es hier mögliche Absicherungsprobleme? Ich vermute nein, da es sich ja um die Republik Österreic handelt, aber die Frage wird halt fix kommen. |
||
|
||
|
Meines Wissens gibt es bei der Veranlagung direkt beim Bund keine (auch nicht betragsabhängige) formale Einlagensicherung, wie man sie etwa bei Bankeinlagen kennt ... wäre auch widersinnig, da die Veranlagung in andere Bundesemissionen (z.B. Bundesanleihen) ebenfalls keiner gleichgearteten Sicherung unterliegt. Der Staat und somit der Steuerzahler haftet für die Rückzahlung - ein sichereres Instrument gibt es nicht (außer EUR-Verbindlichkeiten eines Schuldners mit besserem Rating inkl. Ausblick zu kaufen). |
||
|
||
|
Hallo geld26, hier gibt es dazu Erfahrungen und Preise: Zinserhöhungen wann bei Sparzinsen/Bundesschatz etc. |
||
|
||
|
Bei Trade Republic gibt es aktuell 3 % Zinsen. Einlagensicherung bis € 100.000,- Wäre eventuell auch eine Möglichkeit. |
||
|
||
|
das bringe ich nicht durch ;) zu "riskant" Vor allem sind die 3 % ja zeitlich begrenzt. Aber ja, man würde dort generell auch 2,5 % bekommen und hätte nur 25 % KEST. |
||
|
||
|
was soll dabei riskant sein? mein geld gibts dort noch immer (seit jahren). es ist eine bank und es greift die einlagensicherung für den fall der Fälle. |
||
|
||
|
Lt. Homepage: Kundengelder werden auf Treuhandsammelkonten bei Partnerbanken von Trade Republic verwahrt. Guthaben sind durch die Einlagensicherung der jeweiligen Partnerbank mit bis zu 100.000 € pro Kunde geschützt. Bis zu!!!! Warum bis zu??? Wenn 10 kunden 50k bei der partnerbank haben, also 500k, sind dann 100k abgesichert? Und warum soll eine partnerbank über euribor zahlen? Wirtschaftliche Probleme? Meine Meinung! |
||
|
||
|
wurde alles in diversen foren mehrfach diskutiert rauf und runter fakt ist, die einlagensicherung greift pro Person bis 100k, so wie gesetzlich vorgesehen. als österreichischer kunde, wird dein geld nicht in Geldmarktfonds angelegt - das steht so in den agb bei TR wenn du angst hast, lass es bleiben, aber die Angst ist unbegründet |
||
|
||
|
das passt schon so, das kann man überall direkt auch so lesen. ich sagte auch "riskant" ... nicht für mich, für meine Mutter... die ist einfach klassisch eingestellt. Da ist der Bundesschatz e schon das höchste der Gefühle. Kommt halt aus der Ära Bausparer. |
||
|
||
|
wieso nicht? EURIBOR zahlen Geschäftsbanken mit direkter EZB-Anbindung. Wenn man keine direkte EZB-Anbindung hat und/oder für sein (z.B. Konsum-)Kreditgeschäft stark einlagenseitig refinanzieren muss, oder im Rahmen der Kundengewinnung einen Bonus (querfinanziert beispielsweise aus dem Marketingbudget) gewährt, etc., etc. zahlt man für eine gewisse Periode auch EURIBOR +. Bundesschatz reicht im 1M-Bereich den EURIBOR ebenfalls 1:1 weiter. |
||
|
||
|
Muss eh jeder selbst wissen/entscheiden. Ich sehe das anders. |
||
|
||
|
aber warum? Es sind für alle Partnerbanken die Einlagensicherungsdokumente online ersichtlich. naja, das bis zu bezieht sich darauf, dass sie ja nur das garantieren können, was du auch liegen hast. Wenn du nur 35.000 liegen hast, zieht natürlich nur für diese 35.000 die Einlagensicherung, bei 105.000 nur für bis zu 100.000 Euro, also e klar. Was es da nicht zu verstehen gibt weiß ich nicht. https://traderepublic.com/de-lu?openModal=legal& |
||
|
||
|
Und man kann ja bereits ein Konto bei der Citibank haben. Wenn dann noch TR das Geld dort lagert, zählt halt die Summe der Konten |
||
|
||
|
Einfauch auf Banken mit unterschiedlicher Einlagensicherungen aufteilen wenn das für dich bzw. deine Mutter wichtig ist. |
Beitrag schreiben / Werbung ausblenden?
Einloggen
Kostenlos registrieren [Mehr Infos]